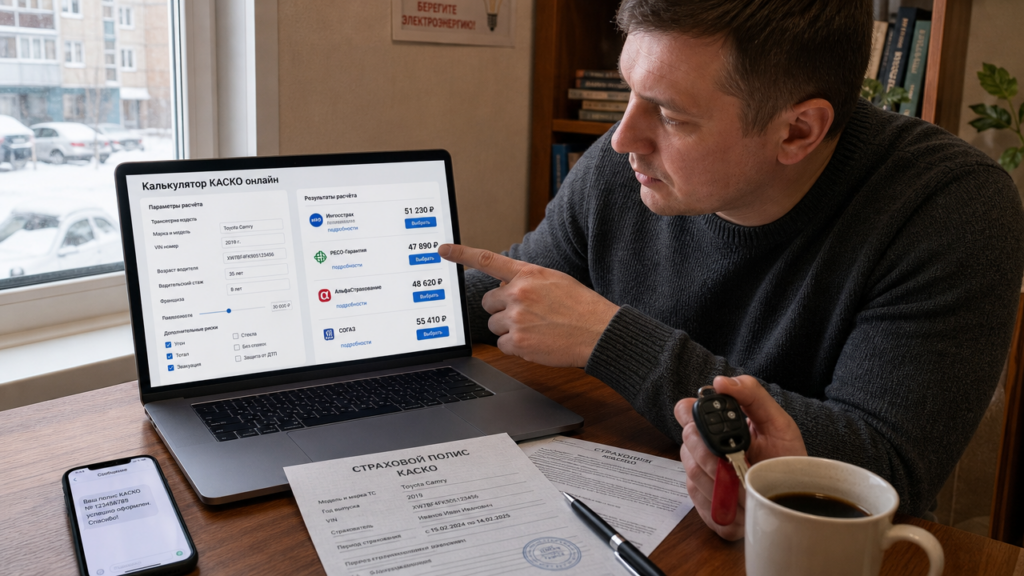
Владелец автомобиля вводит VIN, возраст и стаж водителей в онлайн-калькулятор. Система может показать несколько вариантов цены. Разница обычно связана с франшизой, списком водителей и перечнем рисков. Перед оплатой нужно сравнивать не только итоговую сумму, но и условия, при которых страховая выплата действительно произойдет.
Как калькулятор считает стоимость каско
Калькулятор запрашивает марку, модель, год выпуска, мощность двигателя, регион регистрации и VIN. После ввода регистрационных данных цена формируется автоматически. На итог также влияют возраст и стаж допущенных водителей, история аварийности, франшиза, набор рисков и срок действия договора.
Чтобы подобрать каско на автомобиль онлайн, сначала заполните форму с основными данными. Марку и модель можно выбрать вручную, а VIN помогает уточнить параметры машины. Без него расчет может быть предварительным, поэтому итоговый тариф иногда меняется после проверки данных.
В некоторых онлайн-сервисах оформление проходит за три шага: данные автомобиля, сведения о водителях и регион. Стоимость отдельных программ начинается от 17 000 рублей в год. Такой вариант рассчитан на машины до 12 лет с двумя ключами, а не на любой автомобиль. Полис может покрывать угон, ущерб в ДТП, кражу и стихийные бедствия. В отличие от ОСАГО, каско защищает сам автомобиль, а не ответственность перед пострадавшим водителем.
Расчет может быть доступен без регистрации. После ввода VIN и регистрационных данных цена обновляется при изменении франшизы или состава полиса. Оплатить договор иногда можно картой с подтверждением по СМС-коду.
Франшиза, лимит, страховой случай, исключение и регресс
Франшиза — часть убытка, которую владелец оплачивает сам. При абсолютной франшизе 20 000 рублей и повреждении крыла на 18 000 рублей выплата не производится. При ущербе 60 000 рублей возмещение составит 40 000 рублей. Динамическая франшиза бывает процентной и может применяться со второго страхового случая. Такой формат снижает первый платеж, но при следующем убытке владелец доплачивает процент от суммы ущерба.
Лимит — максимальная сумма, на которую можно рассчитывать по конкретному риску. По риску «ущерб» он обычно связан со страховой стоимостью машины. Для дополнительного оборудования может быть установлен отдельный предел. Нештатное оборудование, не внесенное в полис, могут не возместить при краже, даже если автомобиль застрахован по полному каско.
Страховой случай — событие, при котором у страховщика возникает обязанность выплатить возмещение. Например, угон автомобиля, ущерб в ДТП или повреждение от стихийного бедствия, если эти риски включены в полис. Событие, не указанное в договоре, не дает основания для выплаты.
Исключение — событие или обстоятельство, при котором страховщик освобождается от выплаты. К распространенным исключениям относятся износ шин и дисков, повреждение покрышек отдельно от кузова, управление в состоянии опьянения и передача руля водителю, не указанному в списке допущенных лиц. Условия для открытого списка водителей нужно проверять в договоре отдельно.
Регресс — право страховщика после выплаты взыскать деньги с виновника или страхователя. Он возможен, например, при нарушении срока уведомления о ДТП или сообщении заведомо ложных данных при оформлении. Срок уведомления лучше сохранить в телефоне сразу после покупки полиса.
Какие условия встречаются в онлайн-калькуляторах
В мобильном приложении страховщика страхователь может подать заявку о ДТП и провести осмотр без визита в офис. После аварии направление на ремонт могут выдать в течение часа. Оплату некоторых программ можно разбить на 3 или 12 месяцев. В покрытие входят ДТП при движении, самопроизвольное движение и повреждение на стоянке. Последний риск важен, если автомобиль ночует во дворе или на неохраняемой парковке.
Некоторые программы предусматривают покрытие во всех странах, кроме горячих точек. В базовый набор могут входить эвакуация, выезд специалиста и замена стекол или одного кузовного элемента без справок. Франшиза бывает абсолютной фиксированной или динамической процентной. Дополнительно можно оформить ОСАГО со скидкой до 50%, страхование груза, оборудования и травм пассажиров.
Средняя стоимость полиса по данным онлайн-агрегатора в 2026 году находится в диапазоне от 17 100 до 171 279 рублей. Разброс объясняется стоимостью автомобиля, регионом, возрастом водителей и выбранным набором рисков. Партнерские сервисы также предлагают программы с полным покрытием при частичной оплате и варианты, где застрахован только ущерб от ДТП. Такие продукты подходят не всем, поскольку могут исключать угон или стихийные бедствия.
Как снизить цену без потери ключевой защиты
Первый шаг: введите одинаковые параметры в несколько калькуляторов и сравните размер франшизы, перечень рисков и срок направления на ремонт. Второй шаг: ограничьте список водителей. Третий шаг: посчитайте, при каком убытке вы готовы обращаться за выплатой. При франшизе 30 000 рублей повреждение бампера на 22 000 рублей выгоднее оплатить самостоятельно, если условия договора позволяют сохранить скидку за безубыточность. Четвертый шаг: оформите полис до окончания старого договора, чтобы не было перерыва в защите и надбавки за новый период.
Программа с телематикой может снизить цену для аккуратных водителей с небольшим пробегом. Отдельные варианты покрывают только угон и полную гибель автомобиля и подходят опытным водителям, но не защищают от среднего ущерба в ДТП. Перед выбором дешевого варианта проверьте, какие случаи остаются за рамками покрытия.
Что делать при страховом случае: сроки и документы
После ДТП вызовите ГИБДД, если это предусмотрено правилами, сфотографируйте повреждения с разных ракурсов и уведомите страховщика в срок, указанный в договоре. В мобильном приложении заявку можно подать быстрее, а направление на ремонт получить в течение часа. Перед оформлением полиса сохраните фотографии автомобиля снаружи и в салоне: при споре о старых повреждениях снимки помогают зафиксировать исходное состояние.
Если ущерб составил 18 000 рублей, а франшиза — 20 000 рублей, выплата не положена. До вызова аварийного комиссара сверьте сумму повреждения с франшизой и проверьте порядок обращения, установленный договором.
Памятка перед оплатой онлайн-каско
Проверьте марку и год выпуска, указанные в полисе, и убедитесь, что VIN совпадает со свидетельством о регистрации. Уточните срок начала действия договора. Посмотрите, кто допущен к управлению, и при необходимости добавьте всех водителей. Зафиксируйте телефон урегулирования убытков и срок уведомления о страховом случае. Сравните итоговую цену с несколькими аналогичными предложениями, но не по общей сумме, а по размеру франшизы и набору рисков.