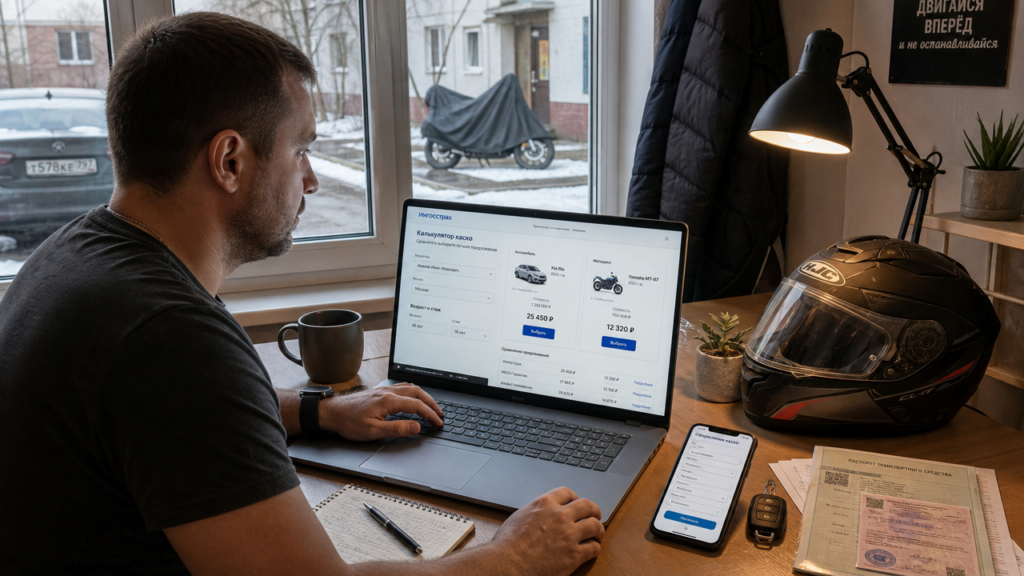
Владелец седана 2021 года стоимостью 2 100 000 рублей и мотоцикла среднего класса 2022 года стоимостью 850 000 рублей хочет понять, во сколько обойдется каско на оба транспортных средства. Он открывает онлайн-калькуляторы разных страховщиков, вводит параметры и получает предварительные суммы: 78 500 рублей за автомобиль без франшизы и 35 600 рублей за мотоцикл. Эти цифры не являются финальным предложением, потому что страховщик после проверки документов и осмотра машины может скорректировать тариф в пределах 10-15 процентов.
Почему калькулятор каско показывает предварительную цену
Онлайн-расчет работает на базе тарифного справочника, который учитывает марку, модель, год выпуска, рыночную стоимость, регион, возраст и стаж водителей, наличие противоугонных систем и выбранные риски. Калькулятор не видит реальное состояние кузова, историю ДТП конкретного водителя и особенности хранения ночью. Поэтому после отправки заявки менеджер запрашивает идентификационный номер автомобиля, водительские удостоверения и иногда фото автомобиля. Итоговая цена может отличаться от предварительной, если у машины есть неустраненные повреждения или если водитель моложе 22 лет со стажем менее 3 лет.
Для седана с неограниченным списком водителей, пробегом до 30 000 км в год и хранением на охраняемой стоянке калькулятор страховщика показал 78 500 рублей в год при покрытии «угон + ущерб» без франшизы. Если добавить франшизу 30 000 рублей, сумма снижается до 54 200 рублей. Это объясняется тем, что страхователь принимает на себя часть расходов при каждом страховом случае. Такой вариант выгоден при аккуратном вождении, но при повреждении бампера на 25 000 рублей выплата не производится, так как ущерб ниже франшизы.
Параметры расчета для автомобиля у страховщика
При использовании запроса «стоимость каско на авто рассчитать онлайн» клиент попадает на форму калькулятора, где последовательно заполняет несколько полей. Начинать нужно с точной стоимости автомобиля, потому что от нее зависит лимит возмещения при угоне или полной гибели. Если указать заниженную сумму 1 500 000 рублей вместо рыночных 2 100 000 рублей, страховая премия уменьшится, но при угоне выплатят только указанную в договоре сумму. Завышение стоимости также невыгодно: премия вырастет, а выплата все равно будет ограничена реальной рыночной ценой на момент события.
Дальше калькулятор запрашивает регион эксплуатации. Для Москвы и Санкт-Петербурга тарифы выше на 20-35 процентов, чем для городов с меньшей плотностью движения и ниже уровнем угона. Затем указывается возраст и стаж каждого допущенного водителя. Водитель 19 лет со стажем 1 год увеличивает базовую премию в 1,8-2,4 раза по сравнению с водителем 35 лет со стажем 12 лет. Если вписать только опытного водителя, а фактически машиной будет управлять молодой родственник, страховщик может отказать в выплате после аварии, сославшись на недостоверные сведения.
Выбор рисков влияет на цену сильнее всего. Базовое покрытие «угон» для седана без риска «ущерб» обойдется примерно в 23 000 рублей в год. Добавление полного «ущерба» увеличивает стоимость до 78 500 рублей, потому что возмещает повреждения при ДТП, стихийных бедствиях, противоправных действиях третьих лиц и падении предметов. Отдельно можно включить риски «эвакуация», «аварийный комиссар», «замена стекол без справок». Каждая опция добавляет от 3 000 до 12 000 рублей к премии.
Как рассчитать каско на мотоцикл онлайн у страховщика
Для мотоцикла среднего класса калькулятор страховщика дает базовую стоимость 35 600 рублей за полный год без франшизы. Если указать хранение в индивидуальном гараже с сигнализацией и сезонное использование с апреля по октябрь, премия снижается до 22 400 рублей. Сезонный полис покрывает риски только в указанные месяцы, и при угоне в ноябре, когда договор не действует, выплаты не будет. Мотоциклисту с небольшим стажем до 2 лет тариф увеличивается на 40-70 процентов, потому что статистика аварийности по двухколесному транспорту выше.
В калькуляторе для мотоцикла важно правильно указать объем двигателя и мощность. Для мотоцикла с двигателем 689 куб. см и мощностью 73 л.с. базовый тариф ниже, чем для спортбайка объемом 1000 куб. см с мощностью 190 л.с. Спортбайк стоимостью 1 500 000 рублей может получить расчет 65 000-85 000 рублей в год без франшизы. Мотоциклы часто страхуют с агрегатной франшизой 15 000 рублей, которая вычитается из каждой выплаты. При повреждении пластика на 48 000 рублей владелец получит 33 000 рублей, а при повторном повреждении на 20 000 рублей — 5 000 рублей.
Какие условия проверить после получения расчета
После того как калькулятор выдал предварительную цену, запросите полный текст правил страхования и проект договора. Обратите внимание на тип франшизы: условная или безусловная. При условной франшизе 20 000 рублей ущерб на 18 000 рублей не возмещается, а на 22 000 рублей возмещается полностью. При безусловной франшизе из любой выплаты вычитается 20 000 рублей. В мотоциклетных полисах чаще встречается безусловная агрегатная франшиза, которая суммируется по каждому страховому случаю в течение года.
Проверьте лимиты на отдельные виды работ и запчастей. Договор может ограничивать возмещение за лакокрасочное покрытие суммой 60 000 рублей в год, а за стеклянные элементы — 30 000 рублей. Если после града требуется замена лобового стекла и капота, общий ущерб 95 000 рублей может быть выплачен не полностью. Исключения часто касаются повреждения шин, дисков, тонировки, дополнительного оборудования, не указанного в договоре, и ущерба при управлении в состоянии алкогольного опьянения. При последнем условии страховщик имеет право регресса — после выплаты потерпевшему он взыщет сумму с виновного водителя.
Как работает регресс по каско
Регресс применяется, если водитель скрылся с места ДТП, управлял без прав, находился в алкогольном или наркотическом опьянении либо передал управление лицу, не вписанному в полис. Страховщик возмещает ущерб собственнику автомобиля, а затем через суд требует вернуть выплаченные деньги с виновного лица. Для владельца седана, который допустил за руль друга без включения в полис, сумма регресса может составить 180 000 рублей за повреждение передней части автомобиля. Поэтому после расчета стоимости не экономьте на списке водителей, если посторонние управляют машиной хотя бы раз в месяц.
Подготовка к возможной выплате по каско
До подписания договора сфотографируйте автомобиль или мотоцикл с четырех сторон, отдельно снимите колеса, стекла, салон и пробег на одометре. Эти фотографии помогут при споре о том, какие повреждения были до страхования. Если страховщик требует осмотр, проводите его в светлое время суток и фиксируйте все замечания в акте. Владелец мотоцикла при осмотре обнаружил на баке небольшую царапину, которую не внесли в акт. Через два месяца после угона мотоцикла страховая компания предположила, что царапина была получена после начала договора, и запросила дополнительные документы. Наличие исходных фотографий с датой съемки решило вопрос в пользу страхователя.
При наступлении страхового случая вызовите сотрудников дорожной полиции или аварийного комиссара, если ущерб причинен третьими лицами или при ДТП. Для повреждений на стоянке без второго участника достаточно заявления в полицию и фотофиксации. Уведомите страховщика в срок, указанный в договоре, обычно 3-5 рабочих дней. Просрочка уведомления может стать основанием для отказа, если страховщик докажет, что не смог установить обстоятельства события. Для мотоцикла, поврежденного при падении во время маневра, вызов сотрудников дорожной полиции необязателен, если нет второго участника и ущерб незначителен, но уточните это в правилах конкретной компании.
Сравнивая расчеты разных страховщиков для одного и того же автомобиля, не ограничивайтесь ценой. Запросите у каждого страховщика список станций технического обслуживания, с которыми заключены договоры, и сроки ремонта. У одного страховщика для седана срок ремонта может составлять 30 рабочих дней, а у другого — 45 рабочих дней. Разница в 15 дней при повреждении крыла означает, что автомобиль дольше находится в ремонте, а владелец несет расходы на такси или аренду. Если в полисе нет опции «ремонт у официального дилера», страховщик направляет машину на универсальную станцию, где могут использоваться неоригинальные запчасти. Для автомобиля на гарантии это критично, поэтому выбирайте полис с дилерским ремонтом, даже если он дороже на 12 000-18 000 рублей в год.
Онлайн-калькулятор каско для автомобиля и мотоцикла экономит время при первичном сравнении цен, но не заменяет чтение договора. После получения расчета у разных страховщиков сохраните скриншоты с параметрами и суммой. Эти данные пригодятся, если менеджер после осмотра предложит цену выше на 20 000 рублей без объяснения причин. Задайте вопрос о том, какой параметр стал основанием для повышения, и попросите пересчитать с учетом франшизы или ограничения списка водителей. Грамотная проверка условий до оплаты полиса снижает риск отказа в выплате на этапе урегулирования убытка.