Вы оформили КАСКО онлайн за 17 000 рублей, а через месяц получили отказ в выплате после повреждения бампера. Причина в договоре: франшиза 20 000 рублей, а ремонт обошелся в 15 000. Страховщик не заплатил ни рубля, и формально он прав. До оплаты полиса стоило сравнить не только цену, но и лимиты, франшизу и перечень исключений. Разберем, как выбрать КАСКО онлайн по всем страховым, проверить документ на подлинность и оформить полис без сюрпризов.
Ситуация: разброс тарифов 30% и риск подделки
Вы вводите госномер и регион на сайте-агрегаторе, отвечаете на три вопроса о возрасте водителя, стаже и способе хранения машины. Система показывает предложения от 17 000 до 26 000 рублей при одинаковом наборе рисков. Разница в 9 000 рублей объясняется тарифной политикой страховщика, а не ошибкой: по КАСКО тарифы могут отличаться до 30%, в отличие от ОСАГО с едиными базовыми ставками. Финальная цена после уточнения данных меняется еще на 5–10%, поэтому ориентируйтесь на итоговую сумму при оплате, а не на цифру из рекламного объявления.
Предложение за 8 000 рублей при средней цене 25 000 должно насторожить. Слишком низкая стоимость часто связана либо с поддельным бланком, либо с урезанным покрытием: только угон без ущерба, франшиза 50 000 рублей или исключение повреждений на парковке. Поддельный полис не просто бесполезен при аварии: использование фальшивого документа может привести к уголовной ответственности. Проверка подлинности перед оплатой защищает от финансовых потерь.
Выбор КАСКО онлайн по всем страховым: на что смотреть кроме цены
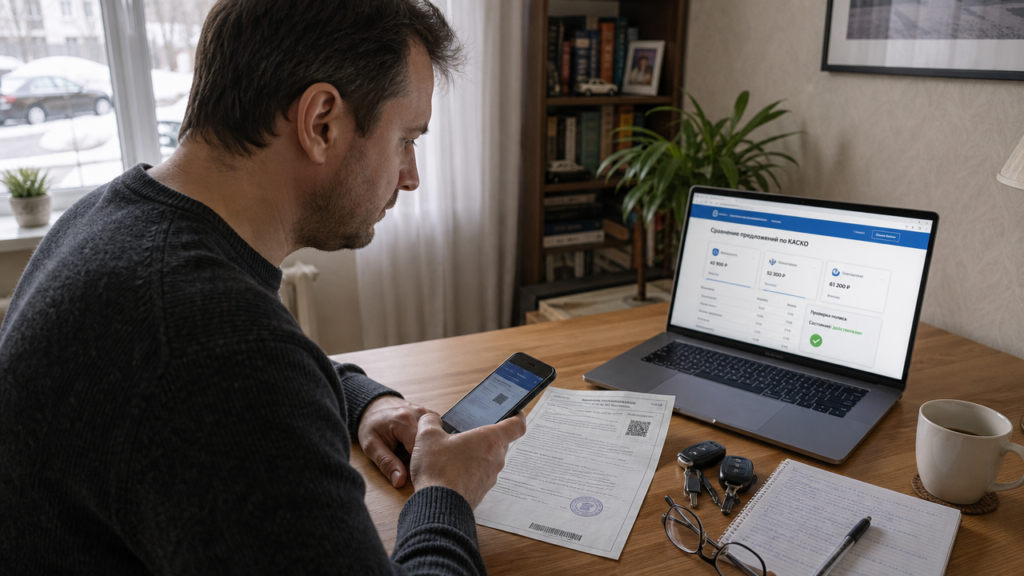
Агрегаторы показывают цены страховых компаний без регистрации, но сравнение только по стоимости обманчиво. Уточните четыре параметра в каждом предложении, прежде чем вводить данные карты.
Первый параметр — страховая сумма, или лимит ответственности страховщика. Если автомобиль стоит 1 800 000 рублей, а в договоре указана страховая сумма 1 200 000, при угоне выплатят только 1 200 000, а не рыночную цену. Второй — франшиза. Это часть ущерба, которую вы оплачиваете сами. При франшизе 15 000 рублей и повреждении на 12 000 страховая не платит ничего. Если ремонт стоит 40 000, выплатят 25 000. Третий — перечень страховых случаев. Полис может покрывать угон, ДТП, стихийные бедствия, кражу, взрыв и попадание воды, но исключать повреждение колес, стекол или царапины без контакта с другим автомобилем. Четвертый — срок ремонта. Если срок направления на станцию технического обслуживания указан в условиях, проверьте, предусмотрена ли ответственность за задержку. Зафиксируйте эти условия в договоре.
Как проверить КАСКО на подлинность онлайн
После получения полиса на электронную почту или в виде бумажного бланка проверьте пять реквизитов: номер документа, дату оформления, данные страхователя, данные страховщика и срок действия. Сверьте эти поля с заявлением, которое вы заполняли на сайте. Любое расхождение в госномере, идентификационном номере автомобиля или фамилии может сделать полис недействительным.
Поддельный бланк часто выдает дешевая бумага, нечеткая печать и отсутствие защитных элементов. Электронный полис проверяют через личный кабинет на официальном сайте страховой компании. Введите номер документа и дату оформления в разделе проверки полиса — система покажет статус и параметры страхования. Если номер не найден или данные не совпадают, не переводите деньги и обратитесь в службу поддержки страховщика по телефону, указанному на официальном сайте, а не на сомнительном портале.
КАСКО не имеет единой базы, аналогичной базе для ОСАГО. Проверить полис через союз автостраховщиков нельзя: запрос нужно направлять самой страховой компании. Поэтому покупайте полис напрямую у страховщика или через проверенный агрегатор, который перенаправляет на защищенную страницу оплаты.
Оформление КАСКО онлайн: шаги и ограничения
Некоторые программы КАСКО рассчитаны на автомобили до 12 лет при наличии двух ключей. Цена может начинаться от 17 000 рублей в год, но итоговая сумма зависит от характеристик автомобиля, региона и выбранного покрытия. Полис защищает от угона, ущерба в ДТП, стихийных бедствий, кражи, взрыва и попадания воды. В отличие от ОСАГО, КАСКО страхует ваш собственный автомобиль, а не ответственность перед другими участниками движения.
Покупка занимает три шага. Сначала вводите данные автомобиля и водителей, затем выбираете условия: полное покрытие или отдельные риски, размер франшизы, список допущенных к управлению лиц. На последнем шаге оплачиваете взнос картой на защищенной странице. Экономия возможна за счет ограничения числа водителей. Выбор отдельных рисков, например только угона и ДТП, также уменьшает цену, но оставляет без защиты повреждения от хулиганов или наводнения. Самостраховка через франшизу сокращает премию, но мелкие царапины придется оплачивать из своего кармана.
После оплаты на почту приходит электронный полис. Сохраните файл на телефоне и распечатайте копию для бардачка. Проверьте документ через личный кабинет страховщика: статус должен быть действующим, а данные — совпадать с условиями, которые вы выбрали при оформлении.
Франшиза, лимит и исключения: что уточнить до оплаты
Перед подтверждением заказа откройте полные правила страхования, а не только рекламную памятку. В этом документе перечислены все исключения — ситуации, в которых выплата не положена. Например, повреждение автомобиля в состоянии алкогольного опьянения водителя, участие в гонках, использование машины как такси без уведомления страховщика. Регресс — право страховой компании взыскать с вас выплаченную сумму — применяется при управлении без прав или в состоянии опьянения. Компания сначала заплатит за ремонт потерпевшему, а затем потребует эти деньги с виновника.
Лимит ответственности на каждый страховой случай или на весь срок действия полиса тоже важен. Если лимит на стеклянные элементы составляет 50 000 рублей, а лобовое стекло стоит 80 000, разницу доплачивает страхователь. Уточните, действует ли покрытие без справок для мелких повреждений: некоторые компании разрешают ремонт на ограниченную сумму без вызова дорожной полиции. Это удобно при сколах и царапинах, но не распространяется на угон или серьезное ДТП.
Практическая памятка перед покупкой полиса
Перед вводом данных карты выполните четыре действия. Проверьте лицензию страховой компании в реестре регулятора: там должна быть действующая запись на автострахование. Запросите у менеджера полные правила страхования и найдите пункты про франшизу, лимиты и исключения. Сверьте номер и реквизиты будущего полиса через личный кабинет после предварительного расчета, если такая опция доступна. Сохраните снимки экрана всех этапов оформления и чек об оплате: при споре со страховщиком они подтвердят дату, сумму и выбранные условия.
Если вы уже купили полис и сомневаетесь в его подлинности, не ждите страхового случая. Позвоните на горячую линию компании, назовите номер документа и попросите подтвердить статус. При обнаружении подделки обратитесь в полицию с заявлением о мошенничестве и одновременно запросите возврат средств через банк, если оплата прошла по карте. Чем быстрее зафиксирована проблема, тем выше шанс вернуть деньги.