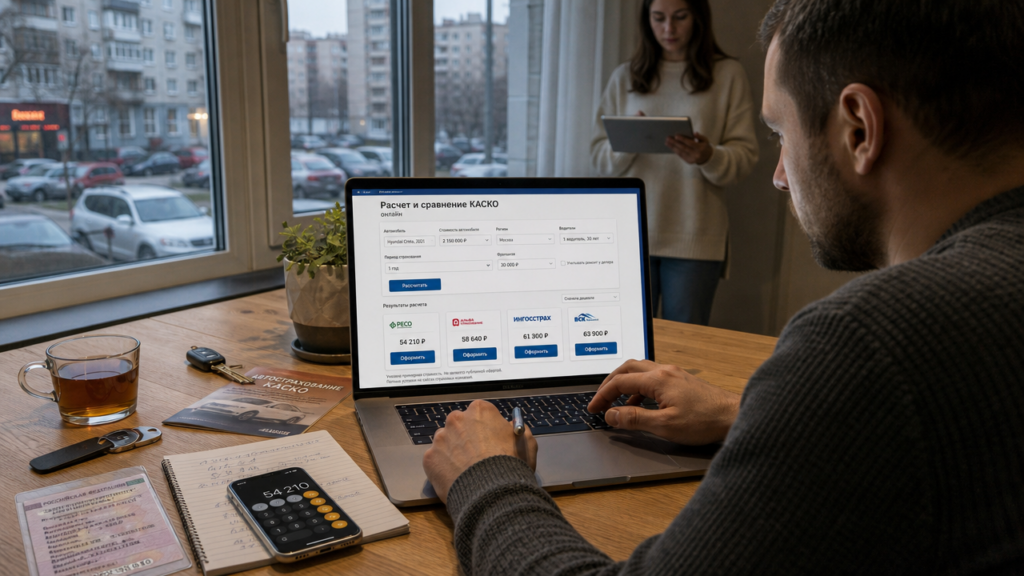
Владелец автомобиля 2021 года хочет застраховать его по каско и спрашивает, как рассчитать каско онлайн бесплатно с учётом франшизы 20 000 рублей. Он открывает несколько калькуляторов и видит разброс цен от 58 000 до 94 000 рублей, не понимая, откуда берётся такой разрыв. Калькулятор каско на авто онлайн бесплатно действительно помогает получить ориентир, но итоговая цена зависит от франшизы, перечня рисков и исключений, которые не всегда видны на первом экране.
Что показывает онлайн-калькулятор каско на авто
В онлайн-калькулятор нужно ввести марку, модель, год выпуска, мощность двигателя, регион эксплуатации, возраст и стаж водителей, а также желаемую франшизу. Например, для автомобиля 2023 года с двигателем 150 л.с. в Санкт-Петербурге калькулятор может показать базовую цену 92 000 рублей при нулевой франшизе. Добавление опции «ремонт у официального дилера» повышает расчёт до 108 000 рублей. Бесплатный расчёт не требует номера телефона или паспортных данных, поэтому можно менять параметры и видеть изменение цены в реальном времени.
Важно отличать онлайн-расчёт от окончательной оферты. Калькулятор использует средние тарифы и коэффициенты, которые страховая компания может скорректировать после проверки документов. Например, если водителю 21 год и стаж 1 год, калькулятор может учесть повышающий коэффициент 1,8, но фактическая цена после подачи заявки может вырасти ещё на 5–10% из-за отсутствия истории страхования. Поэтому результат онлайн-расчёта стоит воспринимать как диапазон, а не как точную сумму к оплате.
Как рассчитать каско онлайн с франшизой и не потерять на выплате
Франшиза в каско означает часть ущерба, которую вы оплачиваете самостоятельно при страховом случае. Безусловная франшиза вычитается из любой выплаты. Если в договоре указана безусловная франшиза 30 000 рублей, а ремонт после ДТП оценён в 75 000 рублей, страховая компания перечислит сервису 45 000 рублей. При повреждении на 25 000 рублей выплаты не будет, так как ущерб не превышает франшизу. Условная франшиза действует иначе: если ущерб больше франшизы, страховая выплачивает всю сумму без вычета.
Онлайн-калькулятор обычно предлагает несколько вариантов франшизы: 0, 15 000, 30 000, 50 000 рублей и выше. Для автомобиля стоимостью 2 100 000 рублей в Москве цена полиса без франшизы может составить 128 000 рублей. При выборе франшизы 30 000 рублей расчёт снижается до 96 000 рублей. При франшизе 50 000 рублей премия падает до 82 000 рублей. Разница в цене 46 000 рублей за год означает, что вы принимаете на себя риск мелких повреждений до выбранной суммы.
Проверьте, как именно калькулятор учитывает франшизу. Некоторые сервисы показывают только итоговую цену, но не объясняют, что при угоне франшиза может не применяться. В правилах одной компании указано, что при полной гибели автомобиля или угоне франшиза не вычитается, а в другой компании вычитается. Если при угоне автомобиля стоимостью 1 900 000 рублей действует франшиза 40 000 рублей, выплата составит 1 860 000 рублей. Это существенная сумма, поэтому до покупки полиса прочитайте раздел «Порядок выплаты при угоне».
Какие исключения и лимиты скрывает онлайн-расчёт каско на авто
Онлайн-расчёт каско на авто не показывает исключения из страхового покрытия. Например, базовая программа может не покрывать повреждение лакокрасочного покрытия без следов ДТП, царапины на бампере от неизвестных лиц, проколы шин и повреждение дисков. Если такие риски важны, нужно добавить опцию «повреждение без ДТП» или «от неизвестных лиц», что увеличит цену на 8–15%. В расчёте для автомобиля 2020 года в Екатеринбурге базовая цена составляет 64 000 рублей, а с опцией защиты от царапин и вмятин цена вырастает до 73 000 рублей.
Лимиты ответственности тоже влияют на ценность полиса. Калькулятор может показать цену 71 000 рублей для автомобиля стоимостью 1 500 000 рублей, но в правилах установлен лимит на одно повреждение 200 000 рублей. Это значит, что при серьёзном ДТП с ущербом 350 000 рублей страховая выплатит только 200 000 рублей, если не куплена опция расширения лимита. Проверьте лимиты на эвакуацию, хранение и дополнительное оборудование. Например, в одном полисе эвакуация включена до 5 000 рублей за случай, в другом — до 15 000 рублей. При эвакуации из пригорода на 40 км счёт может составить 9 000 рублей, и разница в лимите станет ощутимой.
Возраст автомобиля и пробег также являются скрытыми параметрами. Калькулятор может предложить расчёт для автомобиля 2015 года выпуска, но после проверки страховая компания откажет в приёме на каско из-за возраста старше 10 лет. Если автомобиль старше 7 лет, онлайн-расчёт может не учитывать обязательный осмотр и повышенный коэффициент износа. Перед оплатой уточните, действует ли предложение для вашего года выпуска и какие требования к состоянию кузова предъявляет страховщик.
Как сравнить несколько онлайн-расчётов и выбрать подходящий полис
Сделайте расчёт в трёх или четырёх калькуляторах с одинаковыми исходными данными: автомобиль, водители, регион, франшиза 30 000 рублей, ремонт у официального дилера. Для автомобиля 2021 года в Казани расчёты могут быть такими: компания А — 58 000 рублей, компания Б — 63 000 рублей, компания В — 67 000 рублей. Разница в 9 000 рублей не означает, что первый полис лучше. Проверьте, какие услуги входят в ремонт, есть ли подменный автомобиль и каков срок урегулирования. В компании А срок ремонта 30 рабочих дней, в компании В — 15 рабочих дней, а подменный автомобиль включён. За аренду подменной машины на две недели вы заплатили бы 21 000 рублей, поэтому более дорогой полис может оказаться выгоднее.
Сохраняйте скриншоты каждого онлайн-расчёта с указанием даты и параметров. Если после оформления полиса страховая компания назовёт другую цену, скриншот поможет в переговорах. До покупки запросите полные правила страхования и посмотрите пункты о франшизе, исключениях и регрессе. Регресс означает право страховой компании взыскать выплаченную сумму с виновника или страхователя при определённых нарушениях, например при управлении в нетрезвом виде или передаче руля лицу без прав. Уточните, в каких случаях возможен регресс по вашему договору.
Обратите внимание на срок действия предложения. Некоторые онлайн-калькуляторы показывают цену, действительную 3 дня, другие — 1 день. После изменения курса валют или тарифов цена может вырасти. Если вы нашли подходящий вариант, уточните, сколько дней действует расчёт и можно ли зафиксировать условия частичной оплатой.
Что проверить после бесплатного онлайн-расчёта перед покупкой полиса
Первым делом запросите у страховой компании полные правила страхования и найдите раздел «Исключения из страхового покрытия». Прочитайте, какие события не признаются страховым случаем. Например, повреждение автомобиля в результате стихийного бедствия может быть исключено из базового покрытия, а для включения риска «наводнение» нужна дополнительная опция. Вторым шагом проверьте сроки обращения при страховом случае. По договору каско нужно уведомить страховщика в течение 5 рабочих дней после ДТП. Третьим шагом уточните порядок выплаты: наличными, на счёт или направление на ремонт. Четвёртым шагом проверьте, в каких сервисах можно ремонтировать автомобиль: если в списке только один сервис на другом конце города, это создаст неудобства.
Оцените свою финансовую подушку перед выбором франшизы. Если вы готовы оплатить ремонт до 30 000 рублей из своего кармана, франшиза 30 000 рублей снизит цену полиса на 25–35% и уберёт мелкие обращения. Если после покупки полиса у вас не будет свободных 30 000 рублей на случай царапины, лучше выбрать франшизу 10 000 или 15 000 рублей. Рассчитайте каско с франшизой онлайн в нескольких вариантах и посмотрите, какая экономия для вас комфортна. Например, для автомобиля стоимостью 1 100 000 рублей экономия при франшизе 30 000 рублей может составить 18 000 рублей за год. Если вы за год попадаете в одно мелкое ДТП с ущербом 20 000 рублей, вы заплатите за ремонт сами, а экономия на полисе покроет этот расход. Если мелких событий два или три, франшиза может оказаться невыгодной.
Помните, что бесплатный онлайн-калькулятор каско на авто не заменяет консультацию со специалистом при сложных случаях. Если автомобиль кредитный, банк может требовать полис без франшизы или с минимальной франшизой. Если автомобиль используется в такси, базовый калькулятор не применим, потому что тариф для коммерческого использования выше на 40–60%. В таких ситуациях после онлайн-расчёта позвоните в страховую компанию и уточните, как изменится цена после указания реального использования.
Как использовать онлайн-расчёт для подготовки к страховому случаю
После покупки полиса сохраните копию онлайн-расчёта и финального договора в одном месте. При наступлении страхового случая проверьте, превышает ли ущерб франшизу. Если на парковке поцарапали дверь и ремонт оценивается в 12 000 рублей, а франшиза 15 000 рублей, обращаться в страховую не нужно, потому что выплата не положена. Если ущерб 40 000 рублей, вы можете подать заявление и получить 25 000 рублей за вычетом франшизы. Перед обращением сфотографируйте повреждения, запишите дату и место, найдите свидетелей. Чем точнее вы зафиксируете обстоятельства, тем быстрее страховая примет решение.
Уточните в правилах, как действует регресс при нарушении условий договора. Например, если водитель не вписан в полис и попал в ДТП, страховая может выплатить ущерб, а затем взыскать эту сумму с владельца автомобиля через регресс. Чтобы не столкнуться с таким сценарием, при покупке полиса укажите всех, кто может сесть за руль. Даже если водитель вписан позже, страховая может применить повышающий коэффициент за стаж и возраст, но это дешевле, чем регресс после выплаты.